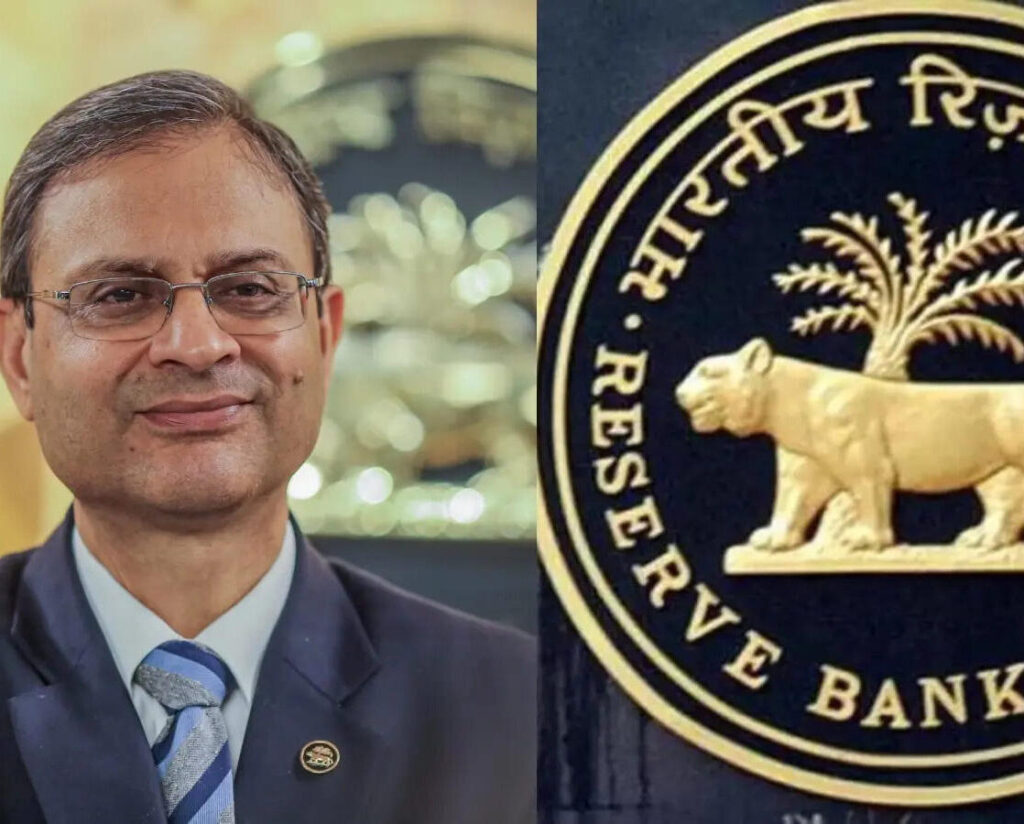
अगर आपके ऊपर होम लोन, कार लोन या पर्सनल लोन चल रहा है, तो इस सप्ताह रिजर्व बैंक का फैसला सीधे आपकी जेब से जुड़ा हो सकता है। भारतीय रिजर्व बैंक की मौद्रिक नीति समिति की बैठक सोमवार, 5 अक्टूबर से शुरू हो गई है और 7 अक्टूबर को ब्याज दरों को लेकर फैसला सामने आएगा। इस बैठक पर इसलिए खास नजर है, क्योंकि महंगाई का दबाव फिर बढ़ रहा है, कच्चे तेल की कीमतें ऊंची बनी हुई हैं और दुनिया के कई प्रमुख केंद्रीय बैंक ब्याज दरों को लेकर सख्त रुख अपना रहे हैं। बाजार और अर्थशास्त्रियों के बीच सबसे बड़ा सवाल यही है कि क्या रिजर्व बैंक इस बार रेपो रेट में 0.25 प्रतिशत यानी 25 आधार अंक की बढ़ोतरी करेगा। फिलहाल रेपो रेट 5.25 प्रतिशत है। अगर 25 आधार अंक की बढ़ोतरी होती है तो यह बढ़कर 5.50 प्रतिशत हो जाएगा। ऐसा हुआ तो फरवरी 2023 के बाद यह पहली बार होगा जब रिजर्व बैंक रेपो रेट बढ़ाएगा।
हालांकि, अभी इसे तय फैसला नहीं माना जा सकता। विशेषज्ञों का एक वर्ग मानता है कि बढ़ती महंगाई और महंगे कच्चे तेल को देखते हुए ब्याज दर बढ़ाना जरूरी हो सकता है, जबकि कुछ जानकारों का मानना है कि रिजर्व बैंक तत्काल कदम उठाने के बजाय कुछ समय इंतजार कर सकता है। यानी 7 अक्टूबर को आने वाला फैसला ब्याज दरों के अगले दौर की दिशा भी तय कर सकता है।रेपो रेट बढ़ने की आशंका के पीछे सबसे बड़ा कारण महंगाई का दबाव है। अगस्त में खुदरा महंगाई बढ़कर 4.82 प्रतिशत हो गई, जो लगातार तीसरे महीने रिजर्व बैंक के 4 प्रतिशत के लक्ष्य से ऊपर रही। इसके अलावा कच्चे तेल की कीमतों में तेजी ने भी महंगाई को लेकर चिंता बढ़ाई है। महंगा कच्चा तेल भारत के लिए खास महत्व रखता है, क्योंकि देश अपनी जरूरत का बड़ा हिस्सा आयात करता है। तेल महंगा होने पर परिवहन से लेकर उत्पादन लागत तक कई क्षेत्रों पर असर पड़ सकता है।
इसके साथ ही वैश्विक स्तर पर ब्याज दरों का माहौल भी बदल रहा है। अमेरिका समेत कुछ प्रमुख केंद्रीय बैंकों के सख्त रुख ने भारत के लिए भी चुनौती बढ़ाई है। कमजोर रुपये और विदेशी निवेश के दबाव को देखते हुए रिजर्व बैंक के सामने महंगाई और मुद्रा स्थिरता के बीच संतुलन बनाए रखने की चुनौती है। अर्थव्यवस्था की मजबूत रफ्तार भी रिजर्व बैंक को दरों पर सख्त रुख अपनाने की गुंजाइश देती है। भारत की आर्थिक वृद्धि दर 2026 की दूसरी तिमाही में 7.8 प्रतिशत रही है। ऐसे में अगर महंगाई का दबाव बढ़ता है तो रिजर्व बैंक के सामने ब्याज दरों के जरिए कीमतों पर नियंत्रण करने का विकल्प मजबूत होता है।
बैंक अपनी ब्याज दरों में बदलाव कर सकते हैं
अगर रिजर्व बैंक रेपो रेट में 0.25 प्रतिशत की बढ़ोतरी करता है तो इसका सबसे पहले असर बैंकिंग प्रणाली की उधारी लागत पर पड़ सकता है। इसके बाद बैंक अपनी ब्याज दरों में बदलाव कर सकते हैं। हालांकि, इसका मतलब यह नहीं है कि हर ग्राहक की ईएमआई उसी दिन और उसी अनुपात में बढ़ जाएगी। फ्लोटिंग रेट वाले होम लोन और दूसरे कर्ज पर इसका असर ज्यादा देखने को मिल सकता है। जिन कर्ज की ब्याज दरें बाहरी बेंचमार्क से जुड़ी हैं, उनमें बदलाव अपेक्षाकृत जल्दी दिखाई दे सकता है। वहीं कुछ मामलों में बैंक ब्याज दर बढ़ने के बजाय लोन की अवधि बढ़ा सकते हैं, जिससे मासिक किस्त में तत्काल बड़ा बदलाव न हो, लेकिन ग्राहक को लंबे समय तक ब्याज चुकाना पड़ सकता है। होम लोन लेने वालों के लिए यह असर सबसे महत्वपूर्ण हो सकता है, क्योंकि लंबी अवधि के कर्ज में ब्याज दर में छोटा बदलाव भी कुल भुगतान को प्रभावित करता है। उदाहरण के लिए, अगर किसी व्यक्ति का बड़ा होम लोन चल रहा है और उसकी ब्याज दर में बदलाव होता है तो बैंक या तो ईएमआई बढ़ा सकता है या भुगतान की अवधि बढ़ा सकता है। वास्तविक असर लोन की राशि, बची हुई अवधि, ब्याज दर और बैंक की रीसेट व्यवस्था पर निर्भर करेगा।
कार लोन और पर्सनल लोन पर भी असर संभव है, लेकिन यहां स्थिति अलग-अलग हो सकती है। पर्सनल लोन की ब्याज दर आम तौर पर होम लोन की तुलना में ज्यादा होती है, इसलिए दरों में बदलाव का प्रभाव भी ग्राहक की कुल लागत पर पड़ सकता है। फिलहाल राहत की बात यह है कि रिजर्व बैंक ने अभी रेपो रेट बढ़ाने की घोषणा नहीं की है। 5 से 7 अक्टूबर तक चल रही बैठक के बाद 7 अक्टूबर को स्थिति साफ होगी। मौजूदा अनुमान में ज्यादातर अर्थशास्त्री 25 आधार अंक की बढ़ोतरी की संभावना जता रहे हैं। एक ताजा सर्वे में भी बहुमत ने रेपो रेट को 5.50 प्रतिशत तक बढ़ने का अनुमान लगाया है।
अगर रिजर्व बैंक दरें बढ़ाता है तो यह सिर्फ कर्ज लेने वालों के लिए ही महत्वपूर्ण नहीं होगा। बचत खातों, सावधि जमा और अन्य निश्चित आय वाले निवेशों पर भी इसका असर पड़ सकता है। बैंक आने वाले समय में जमा पर ब्याज दरों में बदलाव कर सकते हैं। इसलिए 7 अक्टूबर का फैसला कर्ज लेने वालों के साथ-साथ बचत करने वालों के लिए भी अहम रहेगा। सबसे महत्वपूर्ण बात यह है कि सिर्फ रेपो रेट बढ़ने से हर बैंक का हर लोन तुरंत महंगा नहीं होता। बैंक किस बेंचमार्क का इस्तेमाल कर रहा है, लोन कब लिया गया है और उसकी ब्याज दर रीसेट होने की शर्तें क्या हैं, इससे वास्तविक असर तय होता है। इसलिए अगर आरबीआई 25 आधार अंक की बढ़ोतरी करता है तो कर्जदारों को अपने बैंक की नई ब्याज दर और संशोधित भुगतान अवधि की जानकारी जरूर देखनी चाहिए।
फिलहाल नजर 7 अक्टूबर पर है। अगर आरबीआई 25 आधार अंक की बढ़ोतरी करता है तो फरवरी 2023 के बाद यह पहला दर बढ़ोतरी वाला कदम होगा और यह संकेत भी माना जाएगा कि केंद्रीय बैंक महंगाई के बढ़ते दबाव को लेकर अब पहले से ज्यादा सतर्क हो गया है। दूसरी ओर, अगर रिजर्व बैंक दर को 5.25 प्रतिशत पर ही बनाए रखता है तो यह संकेत होगा कि वह तत्काल बढ़ोतरी से पहले महंगाई और वैश्विक परिस्थितियों का कुछ और आकलन करना चाहता है।